Doit-on déjà posséder un patrimoine pour se faire accompagner en finances personnelles ?
Non, il n'est absolument pas nécessaire d'avoir déjà du capital pour faire appel à un accompagnement financier. Contrairement au modèle traditionnel des Cabinet ou Conseillers Gestion de Patrimoine (CGP) réservé aux fortunes établies, le conseil éthique en pédagogie financière s'adresse à tous les épargnants français, sans discrimination de patrimoine. Son rôle principal est précisément de vous accompagner depuis l'éducation budgétaire jusqu'à la constitution progressive de votre premier capital.
1. Conseiller en Pédagogie Financière vs. CGP : une question d'éthique et d'accessibilité
Lorsqu'on aborde la Gestion de Patrimoine, la réaction la plus fréquente — y compris chez les dirigeants d'entreprise ou les cadres — est catégorique : « Je n'ai pas de patrimoine (ou pas assez) pour cela. »
Cette perception est le résultat d'un secteur financier qui s'est longtemps concentré sur la gestion de capitaux déjà accumulés. En créant KΛSH et me positionnant comme conseiller en pédagogie financière (ou conseiller en finances personnelles), je fais le choix d'une démarche différente :
- Accessibilité absolue : l'accompagnement financier ne doit pas être un privilège réservé aux hauts patrimoines, mais un service accessible dès le 1er euro mis de côté. Techniquement, à partir de 50€ ;-)
- Éthique et transparence : l'objectif prioritaire n'est pas de vendre un produit financier complexifié, mais de vous donner la maîtrise, la compréhension et l'autonomie sur vos choix budgétaires.
- Construire plutôt que simplement gérer : on ne gère pas ce qui n'existe pas encore. La mission première est donc de vous aider à créer votre patrimoine à partir de votre situation actuelle.
2. « Je n'ai pas de patrimoine » : pourquoi c'est le meilleur moment pour commencer
Attendre d'avoir du capital pour s'intéresser à ses finances est le principal frein à l'enrichissement personnel. C'est précisément au moment où le patrimoine est naissant que les décisions stratégiques ont le plus d'impact pour l'avenir.
La gestion budgétaire : la fondation de toute réussite
Pour les jeunes actifs et plus globalement, pour les épargnants qui débutent, tout commence par la maîtrise des flux financiers :
- Dégager de la capacité d'épargne : structurer ses dépenses sans se priver pour transformer son revenu en investissement.
- Sécuriser ses finances : mettre en place une épargne de précaution adaptée aux aléas de la vie.
- Optimiser l'effort d'épargne : automatiser les investissements dès le versement du salaire.
Chez KΛSH, notre client qui investi doit d'abord avoir un matelas de sécurité disponible immédiatement et une épargne de précaution disponible sous 30 jours.
Indépendamment de l'âge, nous accompagnons nos client à la prise de conscience et à la constitution de cette épargne.
Le pouvoir des intérêts composés
Le temps est le meilleur allié de l'investisseur. Grâce à la mécanique des intérêts composés (où les gains réinvestis produisent à leur tour des intérêts), la régularité prévaut sur le montant initial.
Devenir millionnaire en commençant jeune : en débutant dès 20 ans avec un effort d'épargne mensuel constant de 280€ sur des supports dynamiques et diversifiés, atteindre le million d'euros à la retraite est une réalité arithmétique accessible, car l'effort à fournir est nettement inférieur à celui requis en commençant à 40 ou 50 ans.
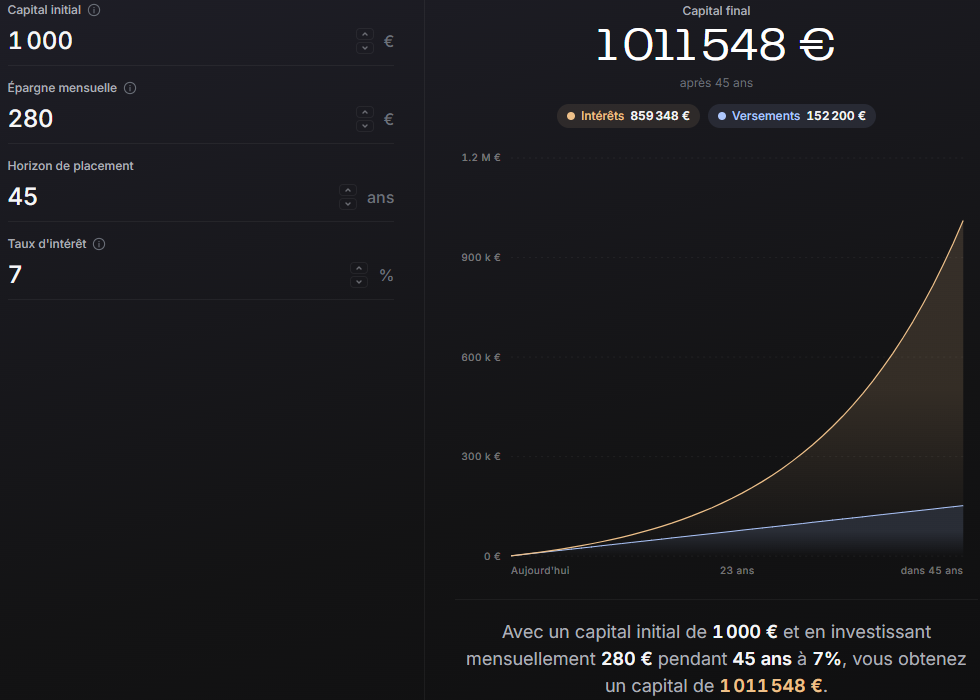
Source : Simulation à 20 ans sur Finary
3. Des objectifs de vie sur mesure : de la sécurité à la liberté financière
Chaque parcours est unique et l'accompagnement financier s'adapte à vos priorités réelles :
Préparer sa retraite face à l'incertitude
Les épargnants conscients des enjeux savent que le système de retraite par répartition en France ne suffira pas à garantir leur niveau de vie. L'accompagnement permet de bâtir des sources de revenus complémentaires et indépendantes.
Financer un projet entrepreneurial
Créer une entreprise exige une assise financière solide. L'éducation financière vous aide à constituer le capital de départ, à anticiper la transition de revenus et à sécuriser votre projet professionnel.
Acquérir sa résidence principale ou investir dans l'immobilier
Que ce soit pour constituer l'apport nécessaire à l'achat de son logement ou pour structurer un premier investissement locatif pérenne, chaque étape est planifiée de manière méthodique.
Liberté financière et vocations altruistes
Pour certains, l'objectif ultime est l'indépendance financière totale grâce aux revenus passifs. Pour d'autres, cette liberté prend une dimension éthique et altruiste : par exemple, pouvoir devenir missionnaire ou s'engager dans des causes humanitaires sur le terrain, en toute autonomie financière sans dépendre d'une ONG.
D'ailleurs, au sein de noter cabinet éthique, nous aimons questionner nos clients sur la finalité !
4. Une méthode d'accompagnement transparente et adaptée à tous
- Sans aucun ticket d'entrée : aucune condition de fortune minimale pour réaliser un premier bilan budgétaire et patrimonial.
- Pédagogie active : chaque concept, outil ou support (Livrets, PEA, Assurance-Vie, Immobilier, ETF, SCPI) vous est expliqué clairement afin que vous restiez décisionnaire. D'ailleurs, nous avons créé une playlist de vidéos dédiée à la pédagogie financière (cf. ci-dessous 👇)
- Alignement d'intérêts : une démarche conseil neutre, centrée sur vos besoins réels et vos projets de vie.
Foire Aux Questions
Faut-il avoir de l'argent de côté pour consulter un conseiller en finances personnelles ?
Non. Le conseiller en pédagogie financière vous aide dès la première étape : analyser vos revenus, rationaliser vos dépenses et créer la capacité d'épargne nécessaire pour bâtir un capital.
Quelle est la différence entre un CGP classique et un conseiller en pédagogie financière ?
Historiquement, un Cabinet ou un Conseiller en Gestion de Patrimoine (CGP) s'adressait majoritairement à des personnes possédant déjà un patrimoine à optimiser ou transmettre. Chez KΛSH, le conseiller en pédagogie financière se concentre sur l'apprentissage, la gestion du budget au quotidien et la création de patrimoine pour tous les épargnants, quel que soit leur niveau de départ.
Comment les intérêts composés permettent-ils de construire un patrimoine à partir de zéro ?
En plaçant régulièrement une somme d'argent dès le début de sa vie active, les rendements générés s'ajoutent au capital initial et produisent eux-mêmes des rendements. Ce phénomène de croissance exponentielle permet d'accumuler un capital important avec un effort financier modéré sur le long terme.
Prêt à bâtir votre avenir financier ?
Quels que soient votre point de départ, vos revenus ou vos projets de vie, la construction de votre patrimoine commence par une première décision éclairée.